El fondo de maniobra se calcula en diez segundos y justo por eso se interpreta mal: que salga positivo no significa que vayas a poder pagar las nóminas del mes que viene. Aquí tienes el cálculo, el caso exacto en el que esa cifra engaña y qué mirar al lado para no llevarte el susto.
Qué es el fondo de maniobra y cómo se calcula
Réstale al activo corriente el pasivo corriente. El activo corriente es lo que se convierte en dinero dentro del año: la caja, lo que te deben los clientes y lo que tienes en el almacén. El pasivo corriente es lo que hay que pagar dentro del año: proveedores, la póliza dispuesta, Hacienda y Seguridad Social.
En cristiano: cuánto te sobraría si cobrases todo lo que te deben, vendieses las existencias y pagases lo que debes a corto. Positivo quiere decir que tu operativa no vive de dinero que vence antes de que entre el tuyo. Nada más. Te dice cuánto, no cuándo, y ahí es donde se pierde la gente.
Positivo en el balance y en rojo en el banco
Pongamos una distribuidora pequeña, con números redondos para que puedas repetir la cuenta con los tuyos. Activo corriente: 10.000 € de caja, 70.000 € pendientes de cobro de clientes y 40.000 € de existencias. Total, 120.000 €. Pasivo corriente: 55.000 € a proveedores, 15.000 € de póliza dispuesta y 10.000 € de Hacienda y Seguridad Social. Total, 80.000 €.
La resta da 40.000 € a favor. El ratio de liquidez, 120.000 entre 80.000, sale 1,5: cómodo en cualquier manual. Y esta empresa tiene 10.000 € en el banco y una nómina que pagar el día 30.
El primer negocio que vi cerrar con el balance delante tenía una foto parecida. Yo llevaba dos meses diciéndole al dueño que su estructura estaba bien, y lo estaba, hasta que el cliente que le suponía casi la mitad de la facturación se fue a pagar a 120 días. Las últimas semanas me las pasé cuadrando a mano un calendario de pagos en una cuadrícula de viernes, decidiendo qué recibo entraba en cada uno; el balance seguía dando positivo mientras yo hacía esa lista. Aprendí ese mes algo que no venía en mis apuntes: la foto de diciembre no dice a qué velocidad se mueve el dinero dentro de esa foto.
Las NOF: lo que de verdad hay que financiar
La cifra que falta se llama necesidades operativas de fondos, NOF, y mide lo mismo dejando fuera la caja y la deuda con el banco, porque esas dos partidas no las decide el ciclo del negocio, sino cómo has elegido financiarlo: existencias + clientes - proveedores - Hacienda y Seguridad Social. Con los números de arriba: 40.000 + 70.000 - 55.000 - 10.000 = 45.000 €.
Ahí está el aviso. El ciclo necesita 45.000 € permanentemente metidos en mercancía comprada y facturas sin cobrar, y la estructura solo aporta 40.000 €. Los 5.000 € que faltan los pone el banco: es justo lo que queda de la póliza dispuesta cuando le descuentas la caja, 15.000 menos 10.000. Y no es casualidad, es una identidad contable que se cumple siempre: NOF menos fondo de maniobra es igual a deuda bancaria a corto menos caja. Si el ciclo pide más de lo que aporta tu estructura, ese hueco lo tapa el banco lo mires o no, y lo tapa cobrando intereses.
Vuelve al ejemplo. Un cliente se retrasa y el plazo medio de cobro pasa de 75 a 90 días: la partida de clientes sube de 70.000 a 84.000 €. Como proveedores y nóminas no esperan, tiras 14.000 € más de póliza. Activo corriente, 134.000 €. Pasivo corriente, 94.000 €. La resta vuelve a dar 40.000 €: la misma cifra exacta, sin moverse un euro, mientras las NOF suben a 59.000 € y la póliza pasa de 15.000 a 29.000 €. El agujero se ha multiplicado casi por cuatro, de 5.000 a 19.000 €, y el fondo de maniobra ni se ha enterado: una resta entre dos bloques que crecen a la vez no se entera de nada.
Cuándo un fondo de maniobra negativo es buena señal
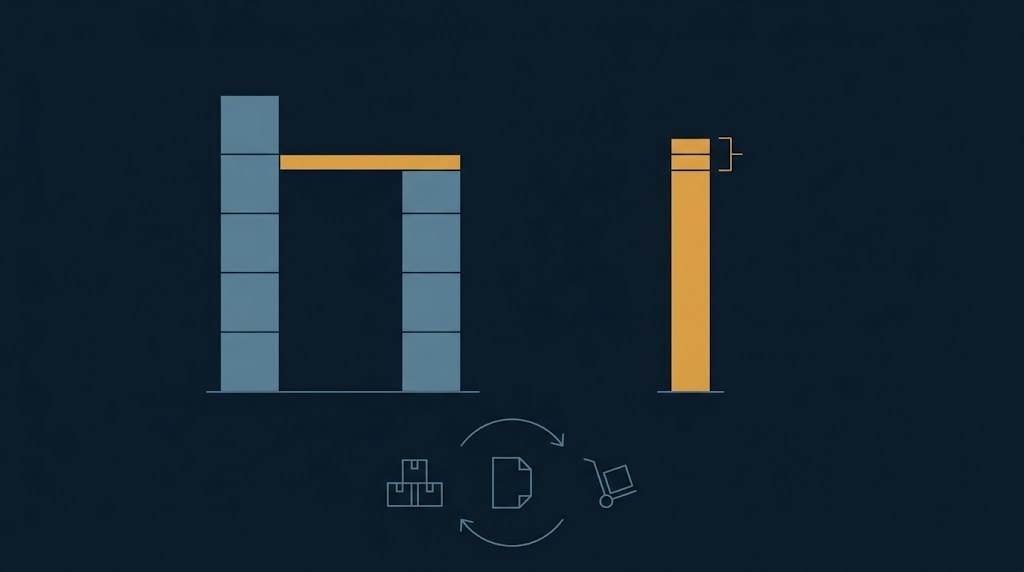
El manual da por hecho que primero compras, luego vendes y luego cobras. Donde el orden es el contrario, la regla general deja de valer.
Un supermercado cobra al contado, rota la mercancía en pocos días y paga a sus proveedores a sesenta. Sus NOF son negativas: el proveedor le financia la tienda entera. Igual que un gimnasio que cobra la cuota por adelantado o una academia que factura el trimestre en septiembre. La resta sale negativa y el negocio está sano.
Con una advertencia que no suele contarse: ese modelo aguanta mientras las ventas no caigan. Si bajan, sigues pagando a sesenta días una mercancía que ya vendiste, y te quedas sin aire en semanas, no en meses. La financiación que te daba el proveedor se retira sola justo cuando peor viene.
Tres arreglos que no pasan por pedir más póliza
- Baja el almacén antes que nada. Es la partida con menos resistencia interna y la que casi nadie toca. Cada 10.000 € de existencias que no repones son 10.000 € de NOF menos y, con ellos, 10.000 € menos de póliza.
- Acorta el cobro antes de alargar el pago. Facturar el mismo día de la entrega, poner vencimientos concretos en vez de «a 30 días» y llamar al día siguiente del impago cuesta cero euros. Estirar a proveedores lo acabas pagando en condiciones de compra.
- Pasa póliza a préstamo a largo. Aquí la resta sí se mueve, y mucho: esos 15.000 € salen del pasivo corriente y el fondo de maniobra se va de 40.000 a 55.000 €, ya por encima de las NOF. Lo que no cambia es el ciclo, que sigue pidiendo los mismos 45.000 €; lo que compras es plazo. Si tu póliza no ha bajado de un mínimo en dos años, eso no es circulante: es deuda permanente disfrazada, y conviene que venza como lo que es.
Y la acción para hoy: coge tu último balance, calcula las NOF y compáralas con la resta de los dos bloques. Si el ciclo pide más de lo que pone tu estructura, ya sabes de qué tamaño es tu dependencia del banco. En euros, no en sensaciones.
Preguntas frecuentes
¿Cuál es un buen fondo de maniobra? No hay cifra universal, y compararte con la media del sector sirve de poco: dos distribuidoras con la misma facturación y distinto plazo de cobro necesitan estructuras distintas. Mira la tuya de un trimestre al siguiente. Si crece al ritmo de las ventas, vas bien; si se queda quieta mientras el negocio crece, estás financiando ese crecimiento con el banco sin haberlo decidido.
¿Es lo mismo que el capital circulante? Sí, y también se le llama capital de trabajo o working capital. Cuidado con quien use «circulante» para referirse solo al activo corriente: no es lo mismo y cambia el número.
¿Cada cuánto conviene calcularlo? Una vez al mes, con el balance cerrado, y siempre junto a los días de cobro, de pago y de almacén. La resta sin los días es media película.
Puntos clave
- Es activo corriente menos pasivo corriente: dice cuánto, nunca cuándo.
- Compáralo con las NOF (existencias + clientes - proveedores - Hacienda y Seguridad Social); la diferencia entre ambas es, euro a euro, tu deuda bancaria a corto menos la caja.
- Puede quedarse clavado en la misma cifra mientras tu situación empeora: la resta no se entera.
- En negocios que cobran antes de pagar, salir negativo es normal y sano, salvo si caen las ventas.
- Bajar existencias y cobrar antes reduce la necesidad de financiación sin pedirle nada al banco.